
Déposer du liquide à la banque : règles et limites
 Stephanie
•
1 septembre 2026
Dans la vie quotidienne, il arrive qu’un portefeuille se remplisse de billets après une vente au marché, une prestation réglée en main propre ou une caisse de fin de journée. Pour un particulier comme pour un entrepreneur, la question devient vite concrète : comment sécuriser cet argent sans perdre de temps ? Le dépôt d’espèces à la banque est précisément la solution qui permet de mettre ces fonds à l’abri, de les tracer et d’éviter les erreurs de manipulation. Il constitue un repère utile, surtout quand vous voulez agir vite et sereinement.
Pour répondre clairement à peut-on déposer du liquide à la banque, il faut connaître les règles, les canaux disponibles et les justificatifs possibles. Selon l’établissement, vous pouvez déposer une espèce au guichet, à l’automate ou via un service partenaire. Cette démarche garantit une gestion plus sûre de vos fonds, facilite le suivi du compte et vous aide à éviter un blocage inutile au moment où chaque billet compte.
Déposer des espèces en banque : ce qu’il faut comprendre d’abord
Espèces, liquide, cash : les bons termes pour éviter la confusion
Quand on parle de dépôt d’argent physique, le terme juste en banque reste souvent “espèces”. Le mot liquide est plus courant au quotidien, et cash s’entend aussi, mais il désigne la même réalité : des billets ou de la monnaie que vous remettez sur un compte. Dans le langage bancaire, cette précision compte, car elle aide à comprendre le règlement applicable et les modalités du service. Pour un particulier qui rentre d’un vide-grenier à Lille, comme pour un commerçant qui clôt sa caisse à Lyon, l’idée reste la même : déposer de l’espèce de façon simple et encadrée. Pour approfondir ce sujet, consultez notre guide sur retrait maximum distributeur par jour.
- Le dépôt consiste à remettre une espèce physique sur votre compte bancaire.
- L’opération peut être simple, mais elle dépend du service proposé par la banque.
Dans certains cas, la banque accepte l’opération au guichet, dans d’autres via un dépôt automatisé ou un règlement interne spécifique. Un entrepreneur peut ainsi déposer la recette du jour, tandis qu’un particulier peut créditer un billet reçu en cadeau. Le dépôt devient alors une opération bancaire encadrée, surtout si la somme est inhabituelle ou si le règlement interne prévoit un contrôle supplémentaire.
- Le dépôt est possible à l’agence si le service le permet.
- Il peut aussi passer par un automate ou un partenaire.
- Un justificatif peut être demandé si le montant paraît atypique.
Quand un dépôt devient une opération bancaire encadrée
Dès qu’un billet entre sur le compte, la banque doit pouvoir rattacher l’argent à une origine cohérente. C’est pourquoi un dépôt n’est jamais totalement anodin, même s’il semble banal à vos yeux. Si vous déposez 150 euros après une brocante, la procédure reste généralement fluide. En revanche, une somme plus élevée ou répétée peut déclencher un regard plus attentif. Cette logique protège le client et l’établissement, tout en assurant une traçabilité utile en cas de question ultérieure.
Les solutions concrètes pour faire entrer du cash sur son compte
Au guichet, à l’automate ou via un partenaire : quelle option choisir ?
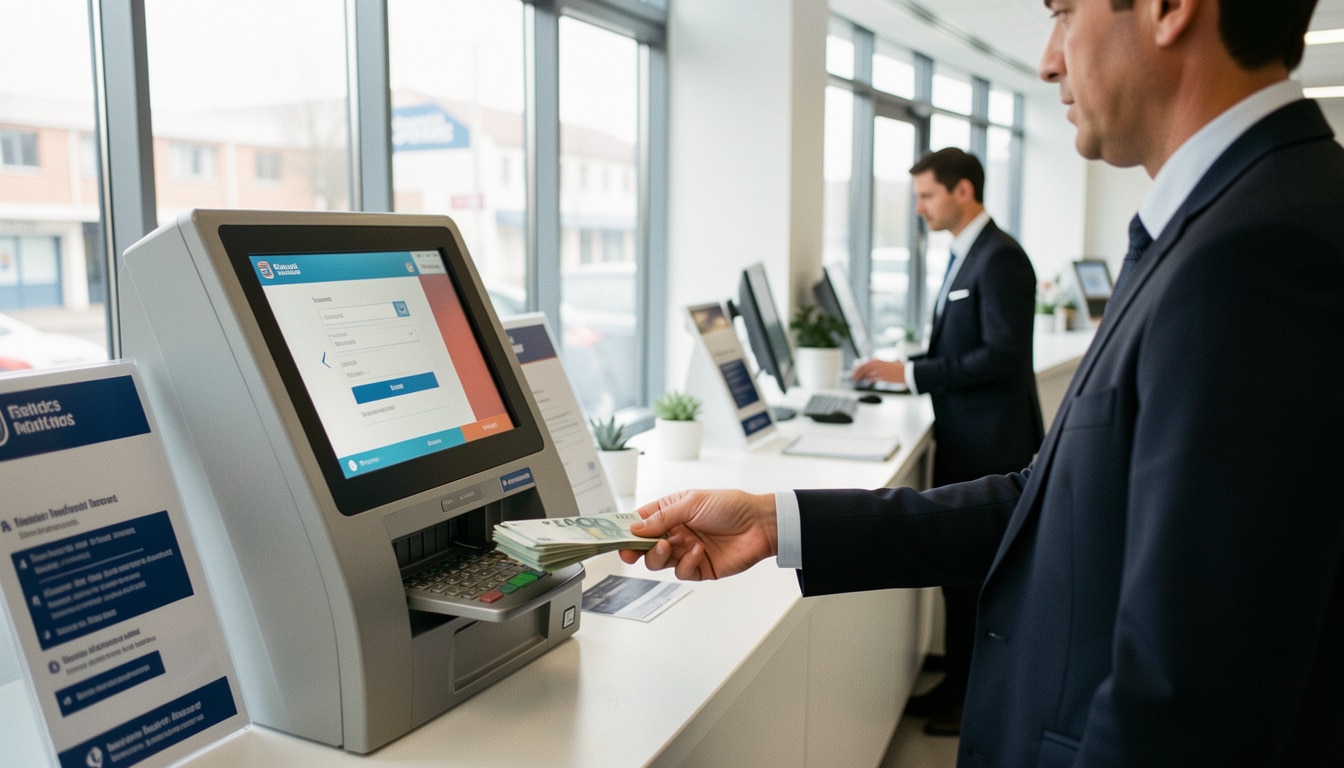
Pour déposer, vous avez plusieurs canaux selon la banque. Le guichet traditionnel reste le moyen le plus rassurant si vous voulez parler à un conseiller et faire vérifier votre remise. Le distributeur de dépôt, lui, permet d’agir plus vite, parfois en dehors des horaires d’agence. Certaines banques en ligne proposent aussi une solution par carte ou via une banque partenaire. Enfin, le service mobile peut vous orienter vers le bon point de dépôt, surtout si vous cherchez à découvrir une option proche de chez vous.
- Au guichet, vous remettez vos billets à un conseiller.
- À l’automate, vous déposez vos espèces avec votre carte.
- En banque en ligne, il faut souvent passer par un partenaire.
- Le service mobile peut signaler l’agence ou le distributeur compatible.
Exemple pas à pas : vous insérez votre carte, choisissez le dépôt, comptez les billets, validez le montant puis conservez le reçu. Cette méthode reste pratique si vous devez faire l’opération entre deux rendez-vous. Elle évite aussi de multiplier les déplacements vers une banque qui n’est pas ouverte au bon moment.
| Canal | Atout principal |
|---|---|
| Guichet | Vérification humaine |
| Automate | Rapidité |
| Banque en ligne | Orientation vers un partenaire |
| Service mobile | Localisation pratique |
Dans la pratique, le choix dépend surtout de votre urgence, du montant et de votre habitude. Si vous voulez déposer 80 euros après une journée de vente, l’automate suffit souvent. Si vous gérez des encaissements réguliers, le guichet traditionnel peut offrir plus de confort.
Ce que propose une banque en ligne quand on veut déposer des espèces
Une banque en ligne n’a pas toujours d’agence physique, et c’est là que la question devient concrète. Certaines permettent de déposer via une banque partenaire, d’autres orientent vers un distributeur compatible, et quelques-unes limitent franchement cette possibilité. Le point important est de vérifier avant de vous déplacer. Si vous ouvrez un compte en 2026, regardez dès le départ si le service inclut un dépôt d’espèces, car cela change tout pour un usage régulier.
Plafonds, seuils et vigilance : jusqu’où peut aller un dépôt ?
Combien de billets et de montants une banque accepte-t-elle ?
Chaque banque fixe ses propres règles internes. Certaines acceptent une somme modeste sans formalité, d’autres limitent le nombre de billet à insérer dans l’automate, parfois autour de 100 ou 200 unités selon le modèle. Le seuil pratique dépend aussi de la capacité de l’appareil et du code interne de traitement. Pour une banque, accepter une grosse somme ne pose pas le même enjeu qu’un dépôt de 20 euros, surtout si l’opération doit pouvoir être rapprochée rapidement du compte.
- Plafond interne de nombre de billets par dépôt.
- Limite technique liée à l’automate ou au guichet.
- Restriction temporaire si le service est saturé ou en maintenance.
Un billet de 50 euros n’a pas le même impact qu’une liasse de 2 000 euros. Une somme de 300 euros déposée une fois par mois passe souvent sans difficulté, alors qu’un dépôt de 4 500 euros peut demander davantage d’explications. La vigilance augmente surtout quand le seuil est dépassé sans cohérence avec votre profil. C’est là que la banque veut pouvoir découvrir l’origine des fonds sans ambiguïté.
Dépôt ponctuel ou répétitif : ce qui attire l’attention
Un dépôt ponctuel est généralement plus simple à traiter qu’une série de remises rapprochées. Si vous déposez 600 euros après une vente exceptionnelle, l’opération reste souvent fluide. En revanche, des versements de 900 euros chaque semaine peuvent attirer l’attention, car la banque cherche à comprendre le schéma global. Cette vigilance n’est pas un obstacle : elle sert à sécuriser le compte et à éviter qu’une somme inhabituelle ne soit mal interprétée.
Justificatifs et contrôles : ce que la banque peut demander
La banque peut demander un justificatif dès qu’elle souhaite justifier l’origine des fonds. Ce n’est pas une question de méfiance personnelle, mais une obligation de suivi. Selon la situation, elle peut demander une facture, un reçu de vente, un contrat, une attestation ou une fiche de retrait préalable. Le droit bancaire permet aussi de demander un titre lié à la créance, par exemple si l’argent provient d’un remboursement ou d’une prestation réglée en espèces. La question devient simple : pouvez-vous expliquer clairement d’où vient l’argent ?
- Facture ou reçu de vente.
- Contrat ou attestation de paiement.
- Pièce liée à une créance.
- Fiche de retrait ou preuve de retrait antérieur.
La banque peut demander un document dans trois situations fréquentes : un montant élevé, des dépôts répétés ou une incohérence avec votre activité déclarée. Si vous êtes artisan et que vous versez 2 800 euros de recettes, un justificatif sera plus souvent utile que pour 40 euros de monnaie. Ce cadre protège aussi vos fonds, car il évite qu’une opération soit bloquée faute d’élément clair.
| Situation | Document utile | Niveau de vigilance |
|---|---|---|
| Vente entre particuliers | Reçu ou annonce | Faible à moyen |
| Recettes d’activité | Facture ou contrat | Moyen |
| Somme importante | Preuve d’origine | Élevé |
Ce fonctionnement reste simple à retenir : plus la somme est importante, plus le justificatif devient utile. Et plus votre profil est cohérent, plus la procédure se déroule sans friction.
Quand le dépôt devient sensible : contrôle anti-blanchiment et sécurité
La banque surveille certains dépôts pour respecter son obligation de contrôle et de prévention. Une opération en liquide peut sembler banale, mais elle devient sensible si le montant, la fréquence ou le comportement paraissent atypiques. La monnaie et le billet sont alors examinés avec plus de prudence, surtout quand le service doit détecter un risque de fraude. Le règlement interne vise aussi à protéger l’argent du client, pas seulement à encadrer la banque.
- Dépôt inhabituel par rapport à vos revenus.
- Montant fractionné sans logique apparente.
- Opération répétée sur une courte période.
- Remise d’argent sans source identifiable.
Pour rester serein, adoptez quelques précautions de sécurité : comptez vos billets avant de partir, utilisez un sac fermé, évitez les trajets isolés, et gardez le reçu. Un tip utile consiste à déposer en journée, quand l’agence est fréquentée, plutôt qu’en fin de soirée. Si vous transportez 1 000 euros en billets, soyez discret et privilégiez un point de dépôt sécurisé. En cas de situation atypique, la banque peut contrôler l’opération sans pour autant la bloquer systématiquement.
- Compter l’argent avant le déplacement.
- Conserver une preuve de dépôt.
- Transporter les billets discrètement.
- Choisir un service sécurisé et fréquenté.
Cas particuliers à connaître avant de déposer
Pour un entrepreneur, le dépôt prend une dimension de trésorerie. L’entreprise doit pouvoir disposer d’un suivi clair entre les ventes et les versements. Si vous gérez un commerce, un dépôt de caisse de 750 euros peut être routinier, alors qu’un indépendant qui mélange argent personnel et argent professionnel crée vite de la confusion. Le service bancaire apprécie la cohérence, surtout quand le compte sert à effectuer des opérations régulières.
- Professionnels : séparer argent personnel et recettes d’entreprise.
- Professionnels : conserver les pièces liées aux encaissements.
- Professionnels : vérifier les règles du compte avant tout dépôt.
Via un distributeur, l’entrepreneur peut souvent déposer plus vite, parfois avec une carte dédiée. Certains automates créditent le dépôt immédiatement, d’autres sous 24 heures après contrôle. Un mandat ou une créance peut aussi justifier un versement interbancaire, notamment si l’argent provient d’un remboursement. Pour un commerçant, l’automate évite la file d’attente ; pour un indépendant, le dépôt traditionnel au guichet reste parfois plus rassurant.
- Automate : dépôt rapide avec carte.
- Automate : crédit immédiat ou différé selon le contrôle.
- Automate : compatibilité variable selon le distributeur.
En pratique, mieux vaut vérifier les délais avant de compter sur l’argent. Un dépôt de 500 euros peut apparaître tout de suite, mais une somme plus importante peut attendre une validation manuelle. Cela change la gestion de trésorerie d’une entreprise, surtout quand un achat doit être réglé le lendemain.
FAQ – Questions fréquentes sur le dépôt d’espèces à la banque
Peut-on déposer du liquide sans prévenir sa banque ?
Oui, dans de nombreux cas, vous pouvez faire un dépôt sans prévenir, surtout pour une espèce de faible montant. Mais selon la banque, un passage au guichet ou à l’automate peut rester plus fluide si vous anticipez.
Une banque peut-elle demander un justificatif pour une espèce importante ?
Oui, elle peut demander un justificatif si la somme paraît élevée ou inhabituelle. C’est un droit de contrôle classique, surtout quand il faut justifier l’origine des fonds.
Le dépôt au distributeur est-il toujours crédité immédiatement ?
Non, le distributeur n’assure pas toujours un crédit instantané. Selon la banque, le traitement peut prendre quelques heures ou jusqu’au lendemain.
Que faire si ma banque en ligne n’accepte pas les espèces ?
Vous devez passer par une solution partenaire ou choisir un autre établissement. Une banque en ligne n’offre pas toujours le même service qu’une banque traditionnelle.
À partir de quel seuil la vigilance bancaire augmente-t-elle ?
Il n’existe pas de seuil unique pour toutes les banques, mais la vigilance augmente souvent dès qu’un dépôt devient important, répété ou incohérent avec votre profil.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque