Pourquoi votre retraite Agirc-Arrco a baissé en septembre
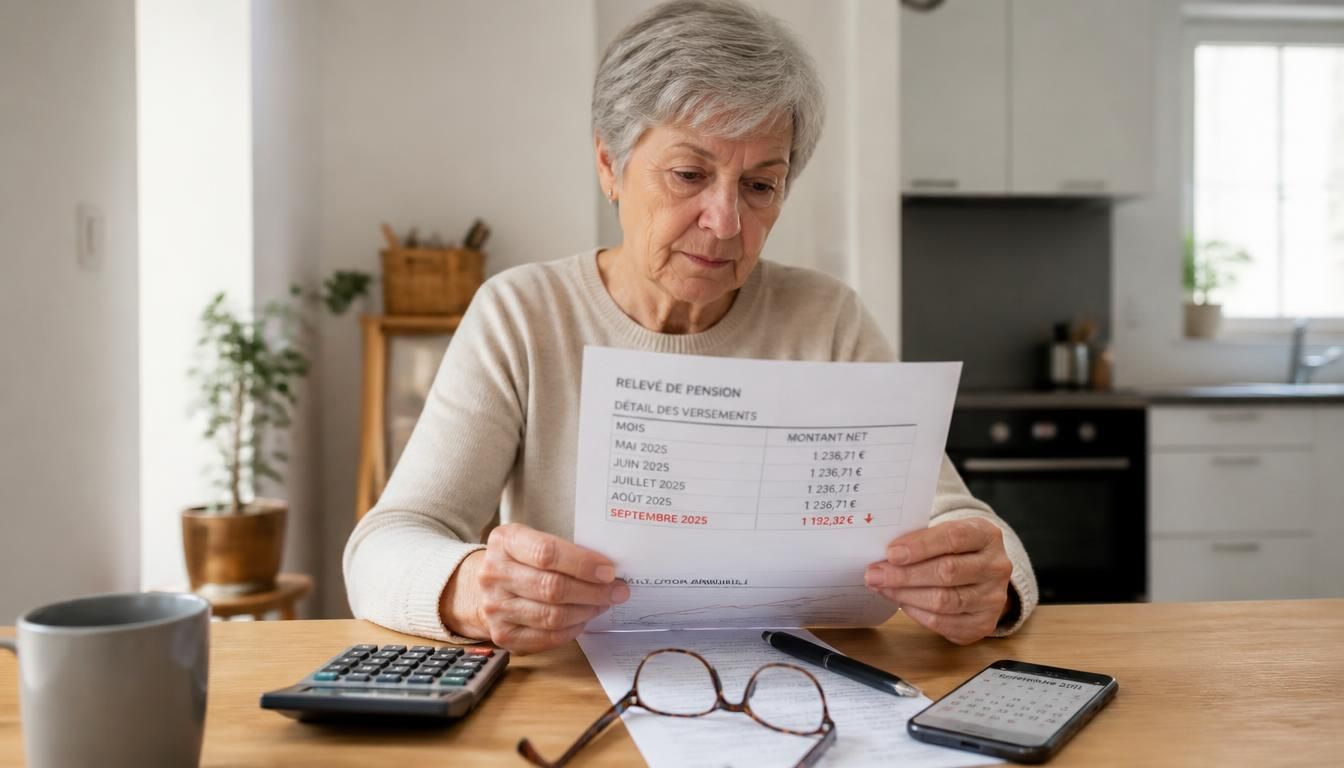
Vous avez peut-être consulté votre relevé de septembre et eu ce petit doute au moment du virement : le montant semble plus bas, alors que vous n’avez rien changé. Rassurez-vous, une baisse visible peut venir du net versé, d’un changement de prélèvement ou d’un décalage de paiement dans le calendrier, sans que votre droit à la retraite complémentaire ait réellement diminué. Pour un épargnant, cette différence entre affichage et versement surprend vite, surtout quand on compare deux mois à la suite. Comprendre pourquoi ma retraite Agirc-Arrco a baissé en septembre 2025 permet justement de lire le bon indicateur et d’éviter une fausse alerte.
Avant de conclure à une erreur, il faut regarder le détail du paiement, la date de versement et les retenues appliquées. Une pension peut rester stable en brut tout en paraissant plus faible en net, et c’est souvent là que se cache l’explication.
Ce qui a réellement changé sur votre versement de septembre
Quand on parle de retraite, la première confusion vient souvent du relevé bancaire : le montant reçu n’est pas toujours le reflet exact du droit ouvert. Si votre pension de septembre semble plus basse, comparez d’abord le brut, le net et les retenues. Un message de la caisse ou un avis de paiement peut aussi préciser un ajustement ponctuel. Le bon réflexe est simple : consulter le détail du service, vérifier si le versement est régulier et noter le point de comparaison avec le mois précédent. Dans le cas de l’Agirc-Arrco, le décalage entre la retraite affichée et la somme bancaire peut tenir à un jour de valeur, à une semaine de différence ou à une retenue nouvelle.
Regardez aussi si la retraite a été versée au bon jour et si le calendrier habituel a bougé. Un conseil utile consiste à consulter deux mois consécutifs, car un message isolé ne suffit pas toujours à répondre. Sur le relevé, le service bancaire peut montrer un net inférieur alors que la pension complémentaire reste identique en droit.
Pourquoi le montant net peut bouger sans que le droit à la retraite change
La retraite complémentaire est calculée sur des droits acquis, mais le net dépend des retenues sociales et fiscales. Une pension peut donc sembler diminuer sans baisse réelle du montant brut. C’est un point régulier chez les retraités qui comparent septembre avec août ou avec un autre mois. Le message à retenir est simple : la retraite affichée sur le relevé n’est pas toujours la retraite effectivement versée après prélèvements.
Les premiers réflexes pour lire correctement un virement de septembre
Avant de vous inquiéter, consultez le libellé du virement, la date bancaire et le détail du paiement. Vérifiez si le service indique une retenue nouvelle, si le mois payé correspond bien à septembre et si le montant net a changé. Un avis de paiement, même bref, peut répondre à la question. Ce conseil évite de confondre baisse apparente et vraie baisse de retraite.
- Comparer le montant brut et le net sur deux mois consécutifs.
- Vérifier la date de virement sur le relevé bancaire.
- Lire tout message ou avis joint au paiement.
- Contrôler si la retenue sociale a changé.
| Élément comparé | Ce qu’il faut regarder |
|---|---|
| Brut | Montant de retraite avant retenues |
| Net | Somme réellement reçue sur le compte |
| Retenues | Prélèvements sociaux ou fiscaux appliqués |
| Date de paiement | Jour de virement visible sur le compte |
Prélèvements sociaux, impôt et taux: les causes les plus fréquentes
Dans beaucoup de cas, la retraite complémentaire n’a pas baissé : c’est le prélèvement qui a changé. CSG, CRDS, CASA et autres retenues peuvent réduire le net, surtout si votre taux fiscal a été mis à jour. L’Agirc-Arrco applique alors un prélèvement calculé à partir des informations connues, et la pension perçue devient plus faible. Ce fonctionnement explique pourquoi deux retraités ayant la même retraite brute peuvent recevoir un net différent. Si votre retraite a diminué en apparence, regardez d’abord la ligne d’imposition et le taux appliqué, car l’effet sur la pension peut être immédiat.
Un changement de situation fiscale, même modeste, peut aussi modifier la retenue sur la retraite. Le message important est de vérifier si le prélèvement correspond bien à l’année fiscale prise en compte. Quand l’impôt ou le taux évolue, le net suit. Et si le service n’a pas encore reçu la bonne information, la pension peut sembler incohérente pendant un mois.
Comment un changement de taux peut réduire le montant perçu
Quand le taux augmente, le prélèvement augmente aussi, et la retraite nette baisse mécaniquement. C’est vrai pour la pension complémentaire comme pour d’autres revenus soumis à imposition. Un retraité peut alors croire à une erreur alors qu’il s’agit d’un simple effet de taux. Le point clé est de comparer le taux affiché sur plusieurs mois et de voir s’il a changé après une mise à jour fiscale.
Pourquoi la fiscalité de l’année précédente peut encore jouer en septembre
En septembre, les données fiscales connues par la caisse peuvent encore refléter l’année précédente. Si l’impôt a évolué, l’imposition appliquée à la retraite peut suivre avec retard. C’est fréquent quand une nouvelle information n’a pas encore été intégrée. Le résultat : un net plus bas, alors que la pension brute reste identique.
- CSG : contribution sociale qui peut réduire le net.
- CRDS : retenue sociale appliquée sur certaines pensions.
- CASA : contribution additionnelle pouvant s’ajouter selon le cas.
- Changement de tranche : effet direct sur le montant prélevé.
- Données fiscales décalées : retenue basée sur une information ancienne.
- Un taux plus élevé entraîne un net plus faible.
- Une tranche différente peut modifier la pension versée.
- Une mise à jour tardive peut créer un écart temporaire.
- Les données fiscales connues ne sont pas toujours les plus récentes.
- La retenue appliquée peut donc différer de votre situation réelle.
Le bon calendrier pour comprendre une baisse en septembre
Le calendrier de paiement explique souvent une différence entre deux mois. La retraite n’est pas toujours versée le même jour, et la pension peut tomber en fin de mois ou au début du suivant selon les règles de paiement. En septembre, ce décalage de calendrier se voit davantage quand un week-end ou un jour férié intervient. Il faut alors distinguer le mois de droit et le mois de versement : la retraite due pour septembre peut arriver sur le compte à une date bancaire différente. Cette actualité de paiement peut donner l’impression d’une baisse alors qu’il s’agit d’un simple décalage.
Regardez aussi les comparaisons août/septembre, mai/juin ou novembre/janvier : ces couples de mois révèlent souvent une variation de jour de virement plutôt qu’une vraie baisse de pension. Quand la revalorisation arrive à une date précise, le calendrier peut aussi faire varier la lecture du relevé. Le plus sûr est de consulter le mois payé, pas seulement la date d’encaissement.
Comprendre le décalage entre le mois de droit et le mois de versement
Le mois de droit correspond à la période pour laquelle la retraite est due. Le mois de versement, lui, correspond à la date où l’argent arrive sur le compte. Ces deux repères ne coïncident pas toujours. Une pension peut donc être comptabilisée pour septembre mais visible sur le relevé bancaire à un autre moment, ce qui brouille la comparaison.
Pourquoi septembre peut paraître plus faible qu’août ou qu’un autre mois
Si le jour de paiement tombe différemment, le montant observé peut sembler plus faible. Une revalorisation annoncée dans l’actualité peut aussi arriver après le virement, créant un effet de retard. Enfin, la hausse attendue ne compense pas toujours immédiatement les retenues. Le bon réflexe est de regarder le calendrier complet avant de conclure.
- Mois de droit et mois de versement peuvent être différents.
- Un week-end ou un jour férié décale parfois le paiement.
- Le relevé bancaire peut montrer un virement d’un autre jour.
- La pension reçue en septembre peut correspondre à une autre période.
- Un paiement avancé ou retardé change la lecture du mois.
- Une comparaison août/septembre peut être trompeuse.
- Les écarts mai/juin et novembre/janvier viennent souvent du calendrier.
Vérifier, comparer et agir si la baisse vous semble anormale
Si votre retraite paraît vraiment plus basse, commencez par des contrôles simples. Comparez les montants brut et net, relisez chaque message reçu et vérifiez si le service a indiqué une modification. Un épargnant prudent regarde aussi si le virement bancaire correspond au bon jour et si la pension complémentaire a subi un prélèvement inhabituel. Pour une retraite Agirc-Arrco, il vaut mieux agrandir le détail du relevé avant de découvrir une erreur supposée. Dans bien des cas, la vie administrative explique l’écart mieux qu’un bug. Et si vous avez un prêt ou une assurance à payer, un écart régulier mérite une vérification rapide.
Le bon conseil est de garder sous la main vos relevés de retraite, vos avis de paiement et vos courriers. Le forum peut aider à comprendre un cas similaire, mais il ne remplace pas la réponse officielle. Si la baisse persiste, il faut alors répondre avec des éléments précis : date, montant, taux et message reçu. Une retraite bien vérifiée évite des démarches inutiles.
Les vérifications à faire avant de parler d’erreur
Avant de conclure à une anomalie, comparez plusieurs relevés de retraite et regardez si le net varie à cause d’un prélèvement. Vérifiez aussi si le taux a changé, si un message mentionne une régularisation et si la date bancaire est identique d’un mois à l’autre. Cette méthode simple permet souvent de comprendre une baisse apparente sans alerter inutilement la caisse.
Quand contacter le service et quels éléments envoyer
Si l’écart reste régulier sur plusieurs versements, contactez le service concerné avec vos justificatifs. Envoyez les relevés, les messages reçus et le détail des montants observés. Le service pourra alors répondre plus vite. C’est aussi le bon moment pour demander si la retraite a subi une correction ou si un prélèvement a été recalculé.
- Comparer trois mois de retraite plutôt qu’un seul.
- Vérifier le brut, le net et les retenues.
- Relire tout message ou avis reçu.
- Contrôler la date du virement bancaire.
- Préparer les relevés de paiement.
- Conserver les messages et avis reçus.
- Noter les montants et les dates exactes.
- Signaler un écart persistant après plusieurs versements.
- Expliquer clairement le montant attendu et le montant reçu.
FAQ – Questions fréquentes sur une baisse de retraite complémentaire en septembre
Pourquoi le montant net versé en septembre peut-il baisser alors que ma retraite n’a pas changé ?
Le net peut baisser à cause d’un prélèvement plus élevé, d’un taux mis à jour ou d’un décalage de calendrier. La pension brute reste alors identique, mais la somme reçue diminue.
Comment savoir si la baisse vient d’un prélèvement ou d’un changement de taux ?
Regardez la ligne de retenue sur votre relevé, comparez le taux et vérifiez si un message mentionne une mise à jour. Si le prélèvement a augmenté, le net baisse mécaniquement.
Le calendrier de paiement peut-il expliquer une différence entre deux mois ?
Oui, le calendrier peut décaler le versement et créer un écart entre le mois de droit et le mois payé. Comparez toujours les dates avant de conclure.
Quand faut-il contacter Agirc-Arrco si la baisse semble anormale ?
Contactez le service si l’écart se répète sur plusieurs pensions, si le prélèvement reste incohérent ou si aucun message n’explique la différence. Préparez vos relevés avant d’écrire.
Une revalorisation peut-elle compenser une baisse plus tard dans l’année ?
Oui, une revalorisation peut améliorer le net ou la pension brute à une date ultérieure, mais son effet dépend du calendrier, de l’impôt et des prélèvements appliqués.