Coordonnées bancaires : RIB, IBAN, BIC et usages
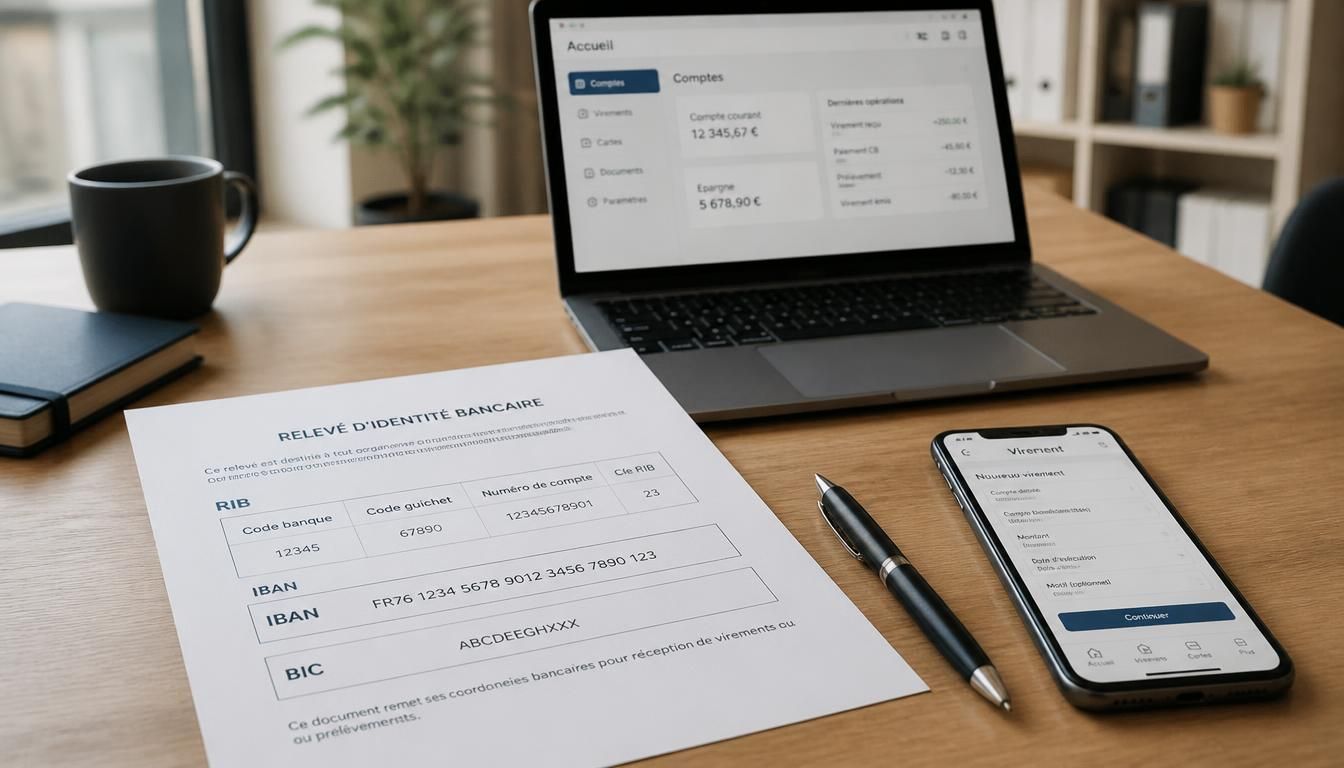
Les coordonnées bancaires représentent l’ensemble des informations qui permettent d’identifier un compte et de réaliser une opération en toute fluidité. Quand vous devez envoyer de l’argent, mettre en place un prélèvement ou remplir une démarche administrative, ce repère devient vite essentiel. Bien comprises, ces données facilitent la circulation des fonds, assurent une transmission correcte et limitent les erreurs qui bloquent un virement. C’est un sujet très concret, lié à la sécurité et à la vie quotidienne.
Dans la pratique, les coordonnées bancaires servent de carte d’identité pour un compte bancaire. Elles rassurent aussi le destinataire, car elles permettent de vérifier que l’argent part bien vers la bonne personne. Vous allez voir qu’il suffit de connaître quelques sigles et réflexes pour les lire sans stress.
Qu’appelle-t-on exactement des coordonnées bancaires ?
On parle ici de l’ensemble des données qu’une banque utilise pour reconnaître un compte, son titulaire et l’opération à effectuer. Cette information bancaire peut figurer sur un relevé, un formulaire ou un espace client. En clair, elle sert à identifier le bon compte sans ambiguïté. Le terme reste large, mais il renvoie toujours à la même idée : transmettre des éléments fiables pour qu’une banque traite correctement un mouvement d’argent. Quand vous recevez un document, vous y retrouvez souvent un numéro, un nom de titulaire et d’autres repères utiles.
Pour un usage simple, imaginez qu’une personne à Lyon veuille rembourser un ami : elle a besoin d’une coordonnée claire pour éviter un envoi vers le mauvais compte. Dans la vie bancaire, cette précision évite bien des soucis.
Une définition simple pour ne plus confondre
Une coordonnée bancaire n’est pas un code secret, mais un ensemble de repères publics destinés aux opérations courantes. Elle ne sert pas à accéder à votre argent, seulement à orienter un versement ou un prélèvement. Beaucoup de lecteurs confondent encore ce terme avec un simple numéro de compte, alors qu’il désigne souvent plusieurs éléments réunis. En pratique, la banque s’en sert pour faire correspondre un compte à une opération précise. C’est donc une notion simple, mais indispensable dès qu’un tiers doit vous payer ou débiter votre compte. Pour approfondir ce sujet, consultez notre guide sur qu est ce que le bic.
Les informations qui permettent d’identifier un compte
On y trouve généralement le nom du titulaire, un numéro de compte, parfois un code banque, ainsi que des références destinées à éviter toute erreur. Ce document bancaire regroupe les éléments nécessaires pour relier une opération au bon compte. Si vous devez transmettre ces données à un employeur, à une administration ou à un fournisseur, mieux vaut vérifier chaque ligne avant envoi. Une petite faute dans un chiffre peut suffire à faire échouer un virement ou à retarder un remboursement. Vous pourriez également être intéressé par credit agricole anjou maine consulter mes comptes.
Le RIB, le document à connaître en priorité
Le RIB reste le document le plus connu pour partager des informations de compte. Il rassemble, dans un format lisible, ce qu’une banque demande le plus souvent pour un virement ou un prélèvement. Pour un client, c’est souvent le premier réflexe quand il faut recevoir de l’argent ou transmettre ses références. Le RIB peut être téléchargé depuis l’espace client, imprimé en agence ou récupéré sur un relevé. Il sert de base pratique, car il contient les données utiles en un seul document, sans avoir à chercher partout.
| Champ visible | Utilité |
|---|---|
| Nom du titulaire | Vérifier à qui appartient le compte |
| Code banque et compte | Repérer le compte dans le système bancaire |
| IBAN | Préparer un virement ou un prélèvement |
| BIC | Compléter certaines opérations, surtout à l’international |
Pourquoi le RIB sert de référence dans les démarches courantes
Le RIB sert de référence parce qu’il regroupe les éléments utiles dans un seul document facile à transmettre. Une banque, un employeur ou un organisme peut ainsi vérifier rapidement les données nécessaires au paiement. Dans la vie courante, il permet de recevoir un salaire, un remboursement ou une aide versée sur compte. C’est aussi le document que l’on demande le plus souvent quand il faut mettre en place un prélèvement automatique. Autrement dit, le RIB simplifie la communication entre le client et le service qui doit envoyer l’argent.
Ce que l’on retrouve sur un RIB au premier coup d’œil
Au premier regard, on y voit surtout le nom du titulaire, l’IBAN, parfois le BIC, et les références internes du compte. Le document peut aussi afficher le nom de la banque et son agence. Cette présentation compacte aide à lire les données sans se tromper. Si vous devez le transmettre par mail ou le joindre à un dossier, prenez toujours le temps de relire chaque ligne. Un RIB mal copié peut ralentir un versement de plusieurs jours.
IBAN et BIC : comment les lire sans se tromper
L’IBAN est aujourd’hui la référence la plus utilisée pour identifier un compte lors d’un virement. Ce code international permet de relier une opération au bon destinataire, en France comme à l’étranger. Le BIC, lui, complète l’ensemble en désignant l’établissement bancaire. Ensemble, ces deux codes évitent les confusions, surtout quand un service traite des paiements vers plusieurs pays. Si vous devez vérifier un formulaire, retenez cette règle simple : l’IBAN identifie le compte, le BIC identifie la banque. C’est souvent tout ce qu’il faut pour lire correctement une ligne bancaire. Pour aller plus loin, lisez ou trouver le code banque.
Dans un transfert d’argent, l’IBAN joue un rôle central, car il doit correspondre exactement au compte du bénéficiaire. Une seule erreur dans un code peut bloquer l’envoi ou le faire repartir en correction. Pour un paiement international, l’association IBAN-BIC reste la combinaison la plus fréquente. Elle permet à une banque de traiter le bon service au bon endroit, sans approximation.
À quoi sert l’IBAN dans un transfert d’argent ?
L’IBAN sert à diriger un transfert vers le compte exact du bénéficiaire. Son format standardisé facilite les virements en zone européenne et dans de nombreux cas internationaux. Quand vous saisissez ce code, vous donnez à la banque un repère unique, bien plus précis qu’un simple nom. C’est pourquoi il faut toujours le recopier sans espace inutile ni erreur de caractère. Si le code ne correspond pas, le virement peut être refusé ou retardé.
Le code BIC et son rôle pour les opérations internationales
Le code BIC identifie la banque destinataire dans les opérations internationales. Il complète l’IBAN lorsque le service de paiement a besoin de connaître l’établissement exact. Dans certains cas, le formulaire le demande encore systématiquement, même si l’IBAN suffit parfois pour un usage courant. Si vous envoyez de l’argent hors de France, mieux vaut vérifier les deux codes avant validation. Cette double vérification réduit les erreurs et sécurise le traitement.
Où retrouver ses informations bancaires au quotidien ?
Vous pouvez retrouver ces données à plusieurs endroits, ce qui évite de les chercher au dernier moment. Le plus souvent, la banque les affiche sur le relevé, dans l’espace client ou dans l’application mobile. Certaines agences peuvent aussi fournir un document récapitulatif si vous en avez besoin pour un dossier. Pour un client pressé, savoir où relever ces informations fait gagner du temps. L’important reste de vérifier que la version consultée est bien à jour, surtout après un changement de compte ou d’agence.
- Sur le relevé bancaire papier ou PDF
- Dans l’espace client de la banque
- Sur l’application mobile de la banque
- En agence, sur demande d’un duplicata
Sur le relevé, dans l’espace client ou sur l’application
Le relevé affiche souvent les références essentielles dès la première page. Dans l’espace client, vous pouvez généralement télécharger un document prêt à l’emploi. Sur l’application, la consultation est rapide, ce qui pratique quand vous devez répondre à une demande urgente. L’agence, elle, reste utile si vous préférez un support imprimé ou si vous avez besoin d’aide pour repérer une ligne précise. Dans tous les cas, gardez l’habitude de contrôler le numéro et le nom affichés.
Quand demander un duplicata à sa banque ?
Un duplicata peut être utile si vous avez égaré le document d’origine, si une ancienne version n’est plus valable ou si vous devez fournir une pièce lisible à un organisme. Il vaut mieux le demander dès qu’un doute apparaît sur l’identité du titulaire ou sur le format du compte. Une agence peut alors vous orienter vers la bonne version, adaptée à votre besoin. Cela évite de transmettre une information incomplète ou obsolète.
À quoi servent ces données dans les virements et les prélèvements ?
Ces informations permettent de faire le lien entre un compte et un mouvement d’argent. Pour un virement, elles servent à créditer le bon compte au bon moment. Pour un prélèvement, elles autorisent un débit régulier, par exemple pour une facture ou un abonnement. Une banque a besoin de ces repères pour traiter l’opération sans confusion. Le client, lui, y gagne en simplicité, car il n’a pas à ressaisir ses données à chaque fois. Dans certains cas internationaux, l’IBAN reste le code central à fournir.
Un employeur, une administration ou un fournisseur peut demander ces références parce qu’elles permettent de verser ou de retirer de l’argent de façon fiable. Sans elles, le crédit du compte peut être retardé. Avec elles, le crédit arrive plus vite et le suivi devient plus clair. C’est aussi ce qui explique leur présence dans de nombreux formulaires.
Pourquoi un employeur ou un organisme les demande
Un employeur les demande pour créditer le salaire sur le bon compte. Un organisme les utilise pour verser un remboursement, une aide ou un trop-perçu. Dans les deux cas, l’objectif est d’éviter toute erreur d’identification. Le numéro fourni doit donc être exact, lisible et conforme au document remis. Si une seule donnée manque, le crédit peut être suspendu le temps de corriger le dossier.
Virement, prélèvement, remboursement : les cas les plus fréquents
Le virement reste le cas le plus courant, car il sert à envoyer de l’argent d’un compte à un autre. Le prélèvement automatique, lui, autorise un débit récurrent, souvent pour une facture mensuelle. Le remboursement intervient quand un service crédite votre compte après une dépense ou une réclamation. Dans tous ces cas, le même principe s’applique : la banque doit identifier le bon compte pour que le crédit ou le débit soit réalisé correctement. Un simple oubli peut retarder l’opération de plusieurs jours.
Les bons réflexes pour partager ses coordonnées sans risque
Partager ces données n’a rien d’anormal, mais il faut le faire avec méthode. Vérifiez toujours le destinataire avant d’envoyer un document, surtout si la demande arrive par message inattendu. Utilisez un canal fiable et relisez le nom du titulaire, l’IBAN et les autres références avant validation. Ne transmettez pas plus d’informations que nécessaire, et gardez une copie du document envoyé. En pratique, une bonne vérification évite bien des corrections et protège votre identité bancaire.
- Contrôler le destinataire avant tout envoi
- Vérifier le nom du titulaire et l’IBAN
- Privilégier un partage via un canal sécurisé
- Conserver une copie du document transmis
Vérifier le destinataire avant d’envoyer un RIB
Avant d’envoyer un RIB, prenez quelques secondes pour confirmer le nom du destinataire et le contexte de la demande. Un organisme sérieux précise en général pourquoi il a besoin du document. Si quelque chose vous semble étrange, mieux vaut suspendre l’envoi et demander une confirmation. Cette vérification simple réduit le risque d’erreur et protège vos données bancaires.
Ce qu’il faut savoir sur la sécurité d’un partage en ligne
Un partage en ligne peut être sûr si le canal est fiable et si le document est envoyé à la bonne personne. Évitez les plateformes douteuses et privilégiez les espaces sécurisés proposés par votre banque ou par le service concerné. Le code ou l’IBAN ne doivent pas être diffusés au hasard, même s’ils ne permettent pas, à eux seuls, de débiter un compte sans autorisation. La prudence reste donc essentielle.
FAQ – Questions fréquentes sur les coordonnées bancaires
Quelle différence entre un RIB et un IBAN ?
Le RIB est un document qui regroupe plusieurs informations bancaires, tandis que l’IBAN est un code précis utilisé pour identifier le compte. En pratique, le RIB peut contenir l’IBAN et d’autres références utiles. En complément, découvrez c’est quoi un rib.
Peut-on partager ses coordonnées bancaires sans danger ?
Oui, si vous les transmettez à un destinataire fiable et pour une demande légitime. Le RIB seul ne suffit pas à vider un compte, mais il faut rester vigilant sur l’identité du demandeur.
Où trouver ses coordonnées bancaires sur un relevé ?
Elles figurent généralement en haut ou dans un encadré du relevé, avec le nom du titulaire et les références du compte. Selon la banque, le document peut aussi afficher l’IBAN et le BIC.
Le BIC est-il toujours demandé pour un virement ?
Pas toujours. Pour beaucoup d’opérations, l’IBAN suffit, mais certaines demandes, surtout internationales, peuvent encore exiger le BIC en complément.
Un RIB suffit-il pour recevoir de l’argent ?
Oui, dans la plupart des cas, car il permet d’identifier le compte destinataire. Il faut simplement vérifier que les informations sont exactes et à jour.
Que faire si une information bancaire est incorrecte ?
Corrigez-la avant tout envoi et demandez un document à jour si besoin. Une erreur de numéro ou d’identité peut retarder un crédit, un virement ou un prélèvement.