Plafond de paiement par carte bancaire : comment ça marche
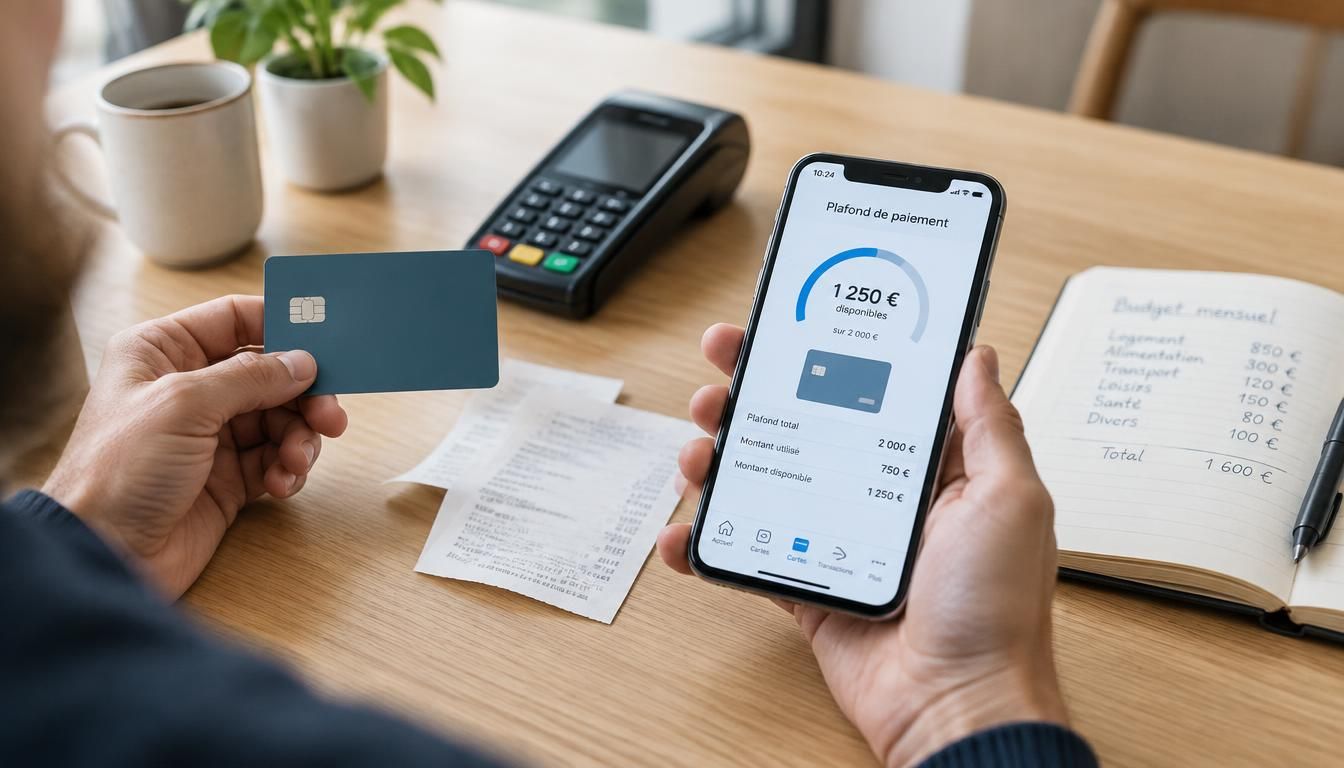
Les blocages de paiement arrivent souvent au pire moment : au moment de valider un achat en ligne, de régler un hôtel ou de passer en caisse. Le montant maximum paiement par carte bancaire correspond au seuil que votre carte peut autoriser sur une période donnée. Comprendre ce plafond permet d’anticiper les refus, de mieux gérer vos dépenses et de payer sans stress. C’est un repère simple, mais essentiel pour savoir pourquoi une transaction passe… ou non.
Comprendre le plafond de paiement et ce qu’il couvre
Le plafond n’est pas un mystère, même si beaucoup de clients le découvrent au moment où la banque refuse une opération. En pratique, la banque fixe un plafond pour protéger la carte bancaire, limiter le risque et encadrer chaque montant. Ce plafond peut varier selon la carte, le profil du client et l’usage du compte. Il sert aussi à répondre à des besoins concrets : achat en magasin, achat en ligne ou paiement exceptionnel. Quand un client atteint le plafond sans comprendre pourquoi, il pense souvent au solde, alors que c’est la limite autorisée qui bloque l’opération. La banque peut proposer une marge différente selon le crédit accordé, et il est important de consulter les conditions de votre contrat. Vous pourriez également être intéressé par les coordonnées bancaires.
Ce que la banque limite vraiment quand elle fixe un plafond
Le plafond ne limite pas seulement un paiement isolé : il encadre plusieurs opérations cumulées sur une période donnée. Pour une carte bancaire, cela signifie qu’un même client peut payer plusieurs fois, puis se retrouver bloqué dès que le plafond est atteint. Dans ce cas, le montant total compte davantage que le prix d’un seul achat. Une banque peut aussi distinguer les paiements par carte et les retraits, avec un plafond propre à chaque usage. C’est important, car une opération refusée ne veut pas forcément dire que le compte est vide. Le plafond protège aussi contre une utilisation frauduleuse et rassure le client au quotidien. En complément, découvrez plafond carte bancaire visa.
Pourquoi le plafond n’est pas le même pour tous les clients
Chaque banque adapte son plafond selon le niveau de risque, l’ancienneté du client et le type de carte bancaire détenu. Une carte d’entrée de gamme n’offre pas toujours la même souplesse qu’une carte plus haut de gamme. Le plafond peut aussi dépendre du crédit associé, d’une autorisation temporaire ou d’un usage pro. Deux clients peuvent donc avoir des plafonds très différents pour une même banque, avec des montants en euro qui ne se ressemblent pas. Cette personnalisation explique pourquoi il faut vérifier son plafond avant un achat important, surtout si vous prévoyez plusieurs opérations dans le mois. Pour approfondir ce sujet, consultez notre guide sur retrait maximum distributeur par jour.
- Le plafond fixe une limite de dépense sur une période donnée.
- Il protège la carte bancaire contre les usages non autorisés.
- Il peut concerner les paiements en magasin et en ligne.
- Il varie selon la banque, le contrat et le profil du client.
Pourquoi paiement et retrait ne se bloquent pas de la même façon
Beaucoup de lecteurs confondent plafond de paiement et plafond de retrait, alors que les deux fonctionnent séparément. Vous pouvez retirer le maximum un jour sans empêcher un paiement chez un commerçant, et l’inverse est vrai aussi. Le retrait suit souvent un plafond plus court, calculé sur un jour glissant, une semaine ou un mois glissant, alors que le paiement peut avoir une logique différente. Pour calculer la marge restante, il faut vérifier les opérations déjà passées et tenir compte de la période. Une carte peut donc encore permettre un achat de 80 euro même si le retrait a déjà atteint sa limite. C’est ce décalage qui surprend souvent les clients.
| Usage | Période de calcul | Effet concret |
|---|---|---|
| Paiement | 7 jours glissants ou 30 jours glissants | Le total cumulé bloque quand le plafond est atteint | Retrait | 1 jour, 7 jours ou 30 jours glissants | Le distributeur refuse si la limite est dépassée | Commerçant | Selon le contrat bancaire | Le paiement passe ou non selon la marge disponible |
Comment se calcule un plafond en jours glissants
Un calcul glissant ne repart pas à zéro à minuit. Il regarde les opérations réalisées sur les derniers jours, par exemple les 7 derniers jours ou les 30 derniers jours. Si vous retirez 200 euro le lundi et 150 euro le mercredi, le plafond de retrait tient compte de ces montants jusqu’à l’échéance de la période. C’est la même logique pour certains paiements. Pour calculer ce qui reste, il faut donc vérifier la date de chaque opération, puis attendre qu’une ancienne dépense sorte de la période. Cette mécanique explique pourquoi un commerçant peut accepter votre carte un matin et la refuser le soir.
Ce qui change entre un distributeur et un commerçant
Au distributeur, le retrait est contrôlé immédiatement, avec une limite distincte du paiement. Chez un commerçant, la carte bancaire vérifie surtout la capacité à régler l’achat. Le plafond de retrait peut donc être atteint sans bloquer un paiement, et le plafond de paiement peut être atteint sans empêcher un retrait. Cette séparation aide la banque à mieux gérer le risque. Pour vous, cela signifie qu’il faut vérifier les deux plafonds avant un voyage ou un achat important. Une même carte peut ainsi fonctionner différemment selon le lieu, le moment et le type d’opération. Pour aller plus loin, lisez montant maximal virement bancaire.
Quand la carte se bloque et comment retrouver de la marge
Quand la carte se bloque alors que le solde reste suffisant, le problème vient souvent du plafond et non du compte. Dans ce cas, il faut augmenter la marge disponible ou attendre la remise à zéro de la période. Vous pouvez aussi consulter l’application, vérifier les dernières opérations et préparer une demande d’augmentation temporaire. Certaines banques proposent un nouveau plafond en quelques minutes, d’autres appliquent une procédure plus lente. Avant une grosse dépense, mieux vaut dépenser en connaissance de cause et éviter les frais liés à un paiement refusé. Pour un achat élevé, le plus simple est souvent d’augmenter le plafond avant l’opération.
Une carte peut aussi être bloquée après plusieurs paiements successifs, même si chaque montant semblait raisonnable. Le cumul finit par dépasser la limite autorisée. Dans une situation de pro, un artisan ou un indépendant peut recevoir un nouveau plafond pour sécuriser une commande importante. Le crédit bancaire éventuel joue parfois sur la décision, surtout si la demande est répétée. Il faut alors suivre une procédure claire : vérifier le plafond actuel, demander l’ajustement, puis recevoir la confirmation dans l’application. Si le délai s’allonge, le commentaire du conseiller ou du service client peut aider à comprendre le refus.
Comment demander une hausse du plafond dans l’application
Dans l’application, la procédure est souvent simple : ouvrez la rubrique carte, choisissez le plafond à augmenter, puis saisissez le code demandé. Certaines banques demandent une validation par notification ou par code de sécurité. Vous pouvez augmenter temporairement la limite pour un voyage, ou augmenter durablement si votre usage a changé. L’application permet aussi de recevoir un nouveau paramètre presque en temps réel. Si la demande concerne un montant élevé, la banque peut demander une vérification supplémentaire. Cette étape protège la carte bancaire et évite les usages non souhaités.
Les raisons fréquentes d’un refus ou d’un délai de prise en compte
Un refus peut venir d’un historique d’opérations jugé trop récent, d’un code mal saisi ou d’une procédure incomplète. Parfois, la banque doit recevoir un justificatif avant d’augmenter le plafond. Le délai de prise en compte dépend aussi du niveau de risque et du type de carte. Un nouveau plafond n’apparaît pas toujours instantanément, surtout après une demande faite le soir ou le week-end. Si vous devez dépenser rapidement, il vaut mieux vérifier la confirmation dans l’application avant de payer. En cas de doute, le commentaire du support bancaire reste la meilleure piste.
Les bons réflexes pour garder une carte utilisable au quotidien
Pour éviter les mauvaises surprises, il est important de consulter votre plafond avant un achat important, un voyage ou une série de paiements. Un client qui suit ses dépenses peut mieux calculer la marge restante et garder sa carte bancaire utilisable. Pensez aussi à vérifier les opérations déjà passées dans l’espace client : cela aide à découvrir pourquoi une dépense a été refusée. Le plafond maximal doit correspondre à votre usage réel, ni trop bas ni trop élevé. Quand vous anticipez un retrait ou un achat important, vous réduisez le risque de blocage et vous gagnez du temps.
Dans la vie quotidienne, un commerçant peut refuser un paiement si plusieurs achats successifs ont déjà consommé la marge disponible. C’est fréquent en voyage, en ligne ou lors d’un week-end où les dépenses s’enchaînent. Un client prudent peut proposer un ajustement avant de partir, puis répondre plus sereinement à une dépense imprévue. Le rôle de l’application bancaire est alors central : elle permet de consulter le plafond, de suivre le crédit utilisé et de découvrir la limite restante. Bien géré, le plafond devient un outil pratique, pas une contrainte.
Ajuster son plafond avant un achat important ou un départ
Avant un départ, mieux vaut augmenter le plafond si vous savez qu’un hôtel, une location ou un billet va peser lourd. Un achat important peut rapidement consommer plusieurs centaines d’euro, surtout si des frais s’ajoutent. L’augmentation temporaire est souvent la solution la plus simple pour garder de la souplesse sans modifier durablement vos paramètres. Elle permet aussi de sécuriser la carte bancaire pendant quelques jours. Si vous partez en voyage, pensez à consulter l’espace client la veille : vous éviterez un refus au moment le moins pratique.
Suivre ses paiements pour éviter une mauvaise surprise
Le meilleur réflexe reste de suivre les paiements au fil du mois et de vérifier la date de chaque opération. Cela permet de calculer ce qui a déjà été consommé et d’anticiper le prochain achat. Une carte bien suivie évite les blocages inutiles, surtout quand plusieurs dépenses arrivent en même temps. Si vous découvrez une limite trop basse, vous pouvez proposer un ajustement à votre banque ou attendre la fin de la période glissante. Cette habitude simple aide le client à garder la main sur son budget.
FAQ – Questions fréquentes sur le plafond de paiement
Comment savoir si j’ai atteint ma limite de paiement ?
Vous le voyez souvent au moment du refus, mais l’application indique aussi le cumul déjà utilisé et la marge restante.
Peut-on augmenter temporairement le plafond de sa carte ?
Oui, c’est fréquent. La demande se fait généralement depuis l’application ou l’espace client, avec validation sécurisée.
Pourquoi un paiement est refusé alors que le solde est suffisant ?
Parce que le problème vient parfois de la limite autorisée, pas du solde. Le cumul des achats peut bloquer l’opération.
Le plafond de paiement est-il le même pour tous les achats ?
Non, il peut varier selon le canal, la période de calcul et le type de transaction, notamment en ligne ou en magasin.
Quelle différence entre plafond de paiement et plafond de retrait ?
Le premier concerne les achats, le second les retraits. Les deux limites sont souvent indépendantes et se calculent différemment.